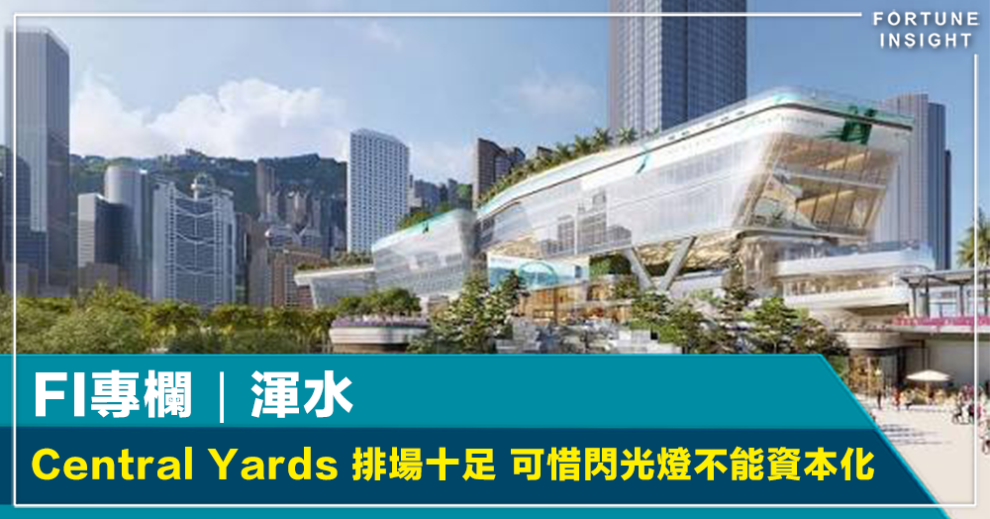
徐子淇上月高調現身 Central Yards 發布會,親自與 Kim Jones 對談,替將進駐項目的品牌造勢。商場尚未開幕,排場已經率先開張。
名人、設計師、維港新地標,鏡頭所到之處都是信心。如果閃光燈可以資本化,恒基這一晚的資產負債表,應該相當好看。
可惜香港樓市近年的問題,並非燈光不足。
地產商捱過多年調整,既要賣樓回籠,又要消化貴地、利息和空置樓面。今年中環頂級商廈雖有回暖,全港甲廈第三季空置率仍達15.5%。從前相信磚頭會生金,現在發現磚頭最準時生出的,原來是利息。發布會可以令人暫時忘記市況,銀行的電腦沒有這種人情味。
恒基最有修養的地方,是連收租都要附上一套文明論述。Central Yards 講城市願景,The Henderson 講建築藝術,H Queen’s 講文化生態。三個項目聽下來,彷彿集團主要業務是推動人類精神進步,租金只是文明發展途中順手收取的行政費。這門祖傳生意穿上文化外衣,確實體面;但衣服剪裁再好,也不能替裏面的商業算盤增加收入。
總投資約630億元的 Central Yards,首期預計2027年開幕,Jane Street 一家公司便承租約七成首期寫字樓樓面。
招到大客是成績,七成樓面繫於同一租戶,同樣是集中風險。不能因為租客夠有錢,就把風險管理當成窮人的煩惱。
大客的財力可以令人安心,卻不能代替風險分散。若主要租戶日後調整業務或空間需求,受影響的樓面比例自然不小。這需要持續管理,不能拍完一張合照,就當風險已經剪綵落成。
如此龐大的投資,要靠長期租金、營運效率和資金回報接受檢驗。「世界級」三個字沒有自動轉賬功能,講得再響,也不會替業主多交一期利息。
The Henderson 單是地皮已花232.8億元,更像替2017年的樓市信仰起了一座紀念碑。今年10月公布出租率達95%,但租得滿,只證明有人肯租;當年買得值不值,還要靠回報回答。評估這項投資,必須把實收租金、營運支出、建築成本和融資負擔一起放上枱。
出租率可以交功課,不能代替整份成績表。
最值得追問的,正是這種高價買地的決策質素:付出如此龐大的入場費,能否換來足以補償成本與風險的收益?
頂級租客提升物業形象,國際設計替城市添景,但沒有一樣會替當年的買地支票打折。建築師負責把曲線畫得動人,財務部負責把條數拉直;兩者之間的距離,再好的攝影師也拍不成回報率。
H Queen’s 則替「藝術地標」上了一堂比較尷尬的課。Hauser & Wirth 於2024年1月遷往別處;Pace 於2025年宣布不續租,表示場地已不再切合需要。一幢拿畫廊作招牌的大樓,兩間重要畫廊先後示範最實際的策展手法:換個場。
大樓仍有畫廊營運,但這些離場已足以提醒業主,藝術號召力要靠持續經營,不能靠命名一次過買斷。
起得出藝術大樓,未必養得住藝術生態。生態需要使用者、觀眾、交流,以及長期留下來的理由。當重要畫廊另覓空間,業主就需要重新檢視定位與吸引力。漂亮外牆可以多年不變,使用者的需要卻會改變。最有耐性永久留守的,往往只有宣傳冊:畫廊可以搬走,「藝術地標」四個字仍然站得筆直,繼續替物業展示一種租約以外的永恆。
翻到集團2025年年報,景觀便實際得多:稅前淨租金收入按年跌5%,全年每股股息由1.80元削至1.26元,少了三成;全年資本化前融資成本54.56億元,其中30.12億元資本化、計入資產成本,損益表仍要承擔24.44億元融資成本,高於上年的23.31億元。資本化是正常會計處理,利息沒有因此消失,只是先獲安排住進資產成本。對股東而言,這幾行數字比建築效果圖更有觸感:淨租金收入縮水,當期融資支出增加,袋落口的股息也減少。新聞稿忙着介紹誰將進駐,年報提醒大家,有些最早入伙的,是借貸成本。
徐子淇可以替發布會帶來焦點,恒基仍要自己替投資交出回報。願景可以延伸到2032年,藝術可以等待知音,文化可以慢慢培育。
銀行沒有這種修養。閃光燈照得再密,也不收曝光率抵息。