華領醫藥-B(02552)最新公布的2026年中期業績,為市場帶來明確訊號:核心產品華領片®(多格列艾汀)仍處於快速放量階段,公司亦逐步接近獲得盈利。
上半年,公司錄得3.79億元銷售額,按年增長74%;毛利率升至61.8%,商業化板塊盈利能力亦按年翻倍。業績公布後,股價連續兩日逆市上升。不過,若以不足30億港元市值計算,市場對華領醫藥的定價,似乎仍較多反映其過往表現,未完全反映其未來增長潛力。
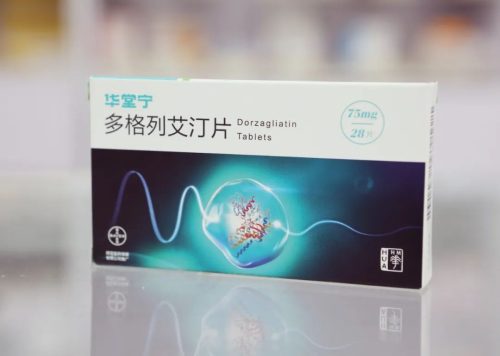
但其與其他藥物聯用的潛力,可能是另一項尚未被充分定價的因素。
核心產品進入放量期
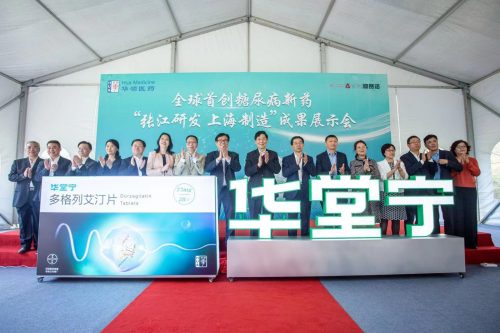
華領醫藥自2025年收回商業化主導權後,華領片®的銷售表現持續改善。上半年銷售額按年增長74%,主要由銷量增加帶動,反映產品需求仍在擴大。
管理層預期,公司今年銷售額將挑戰9億元,明年則以13億元為目標。相對於中國龐大的糖尿病患者基礎,華領片®目前的市場滲透率仍然有限,產品增長曲線尚未顯示已經見頂。
更重要的是,收入增長正逐步轉化為盈利能力。隨着銷售規模擴大,毛利率已提升至61.8%,商業化板塊盈利能力按年翻倍。管理層並有信心於2027年實現公司層面的全面盈利。對於一間18A生物科技公司而言,從持續投入研發及商業化,走向公司整體盈利,往往是估值邏輯轉變的重要一步。
聯合用藥帶來額外想像空間
市場目前多數將華領片®視為獨立的糖尿病治療產品,但其與其他藥物聯用的潛力,可能是另一項尚未被充分定價的因素。
若未來聯合用藥方案能夠獲得進一步臨床驗證,多格列艾汀的市場定位便不一定只是與GLP-1直接競爭,亦有機會成為相關治療方案的配搭選項。當然,現階段相關協同價值仍有待更多臨床數據支持,但其潛在應用範圍,無疑為華領片®的長期增長帶來額外想像空間。
單一產品依賴一直是生物科技公司的主要風險之一。華領醫藥現有管線則呈現較清晰的梯隊布局,為未來增長提供不同層次的催化因素。
由第二增長曲線到海外授權
公司與二甲雙胍相關的固定復方製劑(FDC)進展順利,計劃於明年申報NDA。若進展符合預期,該產品有望成為華領片®以外的第二項增長來源。
另外,公司專為歐美市場開發的第二代GKA,預計於下半年公布關鍵數據。華領醫藥亦計劃尋求海外授權合作。若能成功尋求海外授權(License-out),不但有機會拓展海外市場,亦可能為公司帶來現金流及新的估值催化劑。
而除了現有糖尿病產品外,公司亦布局單基因糖尿病(MODY-2)孤兒藥,並探索糖尿病預防、認知障礙及衰弱症等應用領域。這些項目仍屬較早期或探索階段,距離商業化尚有不確定性,但亦反映華領醫藥正嘗試以血糖穩態為核心,將平台能力延伸至更廣泛的疾病領域。
估值反映了多少未來?
截至周五收市,華領醫藥企業價值約16億港元;若以今年接近9億元的收入目標計算,企業價值對銷售額倍數約為2倍。單從現有收入規模及增長速度來看,這個估值水平並不高。不過,企業價值對銷售額倍數並不能直接反映公司的盈利質素、研發投入、產品生命周期及商業化風險。
市場目前似乎主要按照華領片®的現有銷售額為公司定價,而聯合用藥潛力、固定復方製劑、第二代GKA海外授權,以及其他早期管線價值,尚未完全納入估值之中。
重估需要業績與數據支持
若公司能夠逐步實現今年9億元及明年13億元的收入目標,並於2027年實現全面盈利,市場或會重新評估其由「研發型生物科技公司」轉向「具盈利能力的商業化藥企」的可能性。
因此,華領醫藥的核心看點,不只是74%的收入增長,而是這種增長能否持續轉化為現金流、盈利及多元化產品收入。若上述催化因素逐步落地,公司現時估值可能存在重估空間;但市場最終是否願意給予更高估值,仍取決於後續業績及臨床數據能否一一驗證。