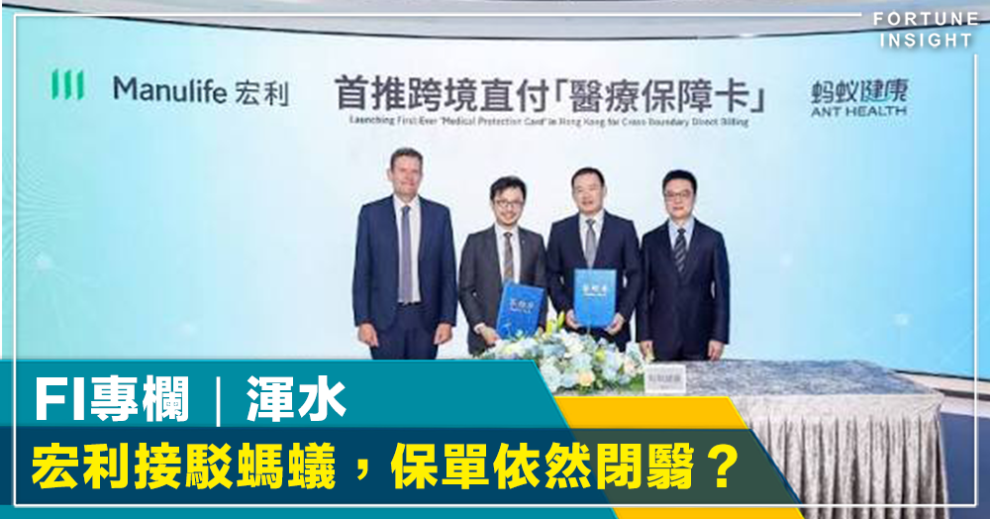
宏利接上 AlipayHK,又替自己掛起「可信賴的健康夥伴」這塊招牌。11 月 10 日推出的跨境醫療直付服務,讓合資格客戶啟用電子「醫療保障卡」,安排內地求醫及申請直付。睇落誇啦啦,近睇吹喇叭。
宏利的近月紀錄,尤其適合跟新卡一起閱讀。
今年 6 月 17 日,彭博報道,宏利撤回面向香港富裕客戶的高槓桿保費融資安排。名義保額 8,000 萬美元,接近四倍槓桿,推廣回報超過 10%。宏利回應是例行檢視和調整,保監局不評論個案;報道未提違法裁決或罰款。保險公司的專業果然全面:既懂得賣保障,也懂得替買保障的人增加借貸風險。
尤其是這些保費融資,極度不透明。最近我有一個讀者案例,宏利的人壽保險接駁了DBS銀行做保費融資,利率極不透明,完全不跟進。交錢極度麻煩,要去櫃位進行,之後無故俾人整花咗T U,完全買來受氣
新業務是要擴充,但應該處理好內部監控問題。
再看新加坡。金融管理局今年 8 月公布,宏利金融顧問公司前團隊經理 Lai Mei Lin 被禁業六年。她在 2019 至 2020 年取得下屬登入資料,偽造客戶及銷售代表簽名,提交四張保單,再以主管身份自行批准,以增加佣金及團隊業績,另有偽造退保文件。她早於 2024 年已被判監八個月,今年公布的是其後的禁業處分。
客戶現在掃一個碼,尚且不能當作批賠;這位主管當年卻能冒簽、交件,再替自己批核。這才叫一站式,連造假和審批也不用換人。個人罪行由她承擔,但當年那套內控有幾威風,讀者不必替它保全面子。
現在在主要發展內地,同樣一身蟻。難得和螞蟻合作,真是諷刺。內地那邊,宏利旗下公司持股 51% 的合資公司中宏人壽,今年 8 月有兩款微信應用被監管通報,涉及未清楚列明個人資料處理規則,以及未妥善處理用戶投訴。中宏其後向《中國經營報》表示,已於 9 月 2 日完成整改及上報。通報沒有指稱資料外洩,但連資料規則和投訴處理也要監管催功課,這份數碼進步,監管的紅筆也有貢獻。向客戶索取的信任倒很完整,該向客戶交代的東西,卻要人點名才補課。
香港打工仔還有另一份成績表。10 月 7 日,《香港經濟日報》按宏利報告統計,環球精選計劃 29 隻基金中,18 隻在至少三個比較時段表現遜於同類基金比較基準的中位數。數據截至 3 月 31 日,涵蓋一年、五年、十年及自成立回報。
法律責任要分清,品牌信用同樣要接受整體檢視。高槓桿融資撤回、前主管冒簽自批、合資公司應用被通報,再加一份難看的強積金比較紀錄,拿着這樣的履歷,欲哭無淚啊。
宏利大可以介紹新卡,消費者也大可以把舊紀錄攤在旁邊。要做健康夥伴,先把自己那些管治和表現問題交代得像樣一點。